

Con motivo del Festival de Cannes 2026, el European Audiovisual Observatory ha vuelto a publicar su ya clásico informe FOCUS: World Film Market Trends, probablemente una de las herramientas estadísticas más útiles para entender de forma rápida el estado del cine mundial. Oficialmente, el documento cuesta más de 60 euros, aunque durante el propio festival suele distribuirse gratuitamente entre profesionales acreditados. Y no es casualidad que se haya convertido en una pequeña “biblia” industrial dentro del mercado cinematográfico europeo: en apenas unas páginas permite comparar producción, taquilla, cuota de mercado, número de pantallas o evolución del público entre decenas de países.
Precisamente ese carácter comparativo es lo que hace especialmente interesante el informe. A veces las conclusiones que uno puede sacar son exageradas, injustas o incluso directamente equivocadas. Otras veces, sin embargo, sirven como punto de partida para abrir debates incómodos pero necesarios. Compararse nunca garantiza mejorar, pero sí obliga a observarse con cierta distancia crítica. Y aunque comparar el cine español con el francés probablemente no sea del todo justo —por tradición industrial, estructura de mercado o relación histórica con el público—, también es cierto que el modelo francés sigue siendo una referencia muy sólida en prácticamente todos los niveles: asistencia, fortaleza económica, aceptación social, protección cultural e internacionalización de su industria. A partir de ahí, esta comparación no pretende dictar verdades absolutas, sino lanzar algunas críticas, quizá demasiado duras en algunos casos o injustas, pero útiles al menos para generar conversación sobre hacia dónde va —o hacia dónde no va— el cine español actual.

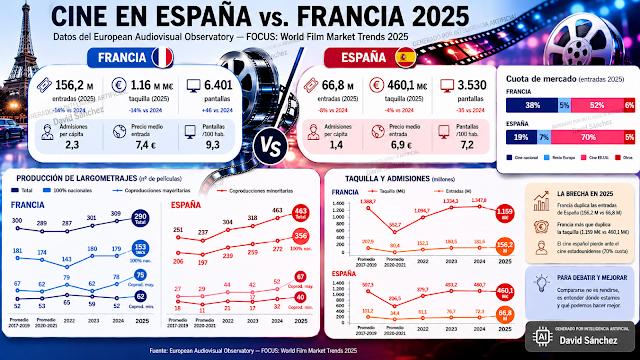
Francia mantiene alrededor de 290 películas al año con estabilidad estructural. España pasa de 356 a 463 películas en 2025, pero eso puede interpretarse no como fortaleza sino como hipertrofia productiva: se producen muchas películas que apenas existen comercialmente.
España tiene 463 películas y solo 66,8 millones de entradas. Francia, con menos películas (290), logra 156,2 millones de entradas. La crítica brutal sería: “España fabrica títulos; Francia fabrica hábito cultural”.
Según tus gráficos, el cine estadounidense tiene el 70% de cuota en España, frente al 52% en Francia. Eso permite una crítica muy agresiva:
“El público español no rechaza el cine; rechaza SU cine”.
Francia conserva un 38% de cuota para películas nacionales. España solo 19%. La diferencia es enorme. Se puede interpretar como falta de política cultural eficaz, debilidad industrial o desconexión entre creadores y audiencia.
Francia combina cine de autor e industria popular. España tiene reputación de producir cine prestigioso para minorías urbanas mientras el público masivo consume franquicias estadounidenses.
Esa comparación es demoledora porque permite decir:
“Cantidad no es industria”.
O incluso: “España confunde volumen con relevancia”.
El cine francés tiene identidad reconocible internacionalmente. El español depende de nombres concretos —Almodóvar, Bayona, Amenábar— pero no proyecta una “escuela nacional” sólida en percepción global.
Francia supera los 1.100 millones EUR de box office; España ronda 460 millones. La diferencia no es proporcional a la población: es una diferencia de profundidad cultural y hábito de consumo.
Esta crítica es dura e injusta en parte, pero resume una percepción extendida: en Francia ir a ver cine francés es normal; en España, muchas veces parece un acto militante.
Francia sigue actuando como centro cinematográfico continental. España aparece más como proveedor periférico de contenidos y coproducciones.
El contraste entre Francia y España no está solo en las cifras de taquilla o cuota de mercado. También aparece en cómo cada país entiende la promoción internacional de su propio cine.
Paradójicamente, España ha logrado este año una presencia visible en Cannes, con tres títulos asociados al cine español. Pero incluso ahí aparece cierta sensación de artificialidad. En la práctica, muchos profesionales comentaban que eran más bien dos películas realmente “nuevas”, porque el caso de Almodóvar parecía responder más a una lógica de prestigio institucional y presencia fotográfica que a una apuesta de descubrimiento cinematográfico: la película llevaba meses estrenada en España antes de su paso por Cannes.
Eso conecta con una crítica recurrente hacia el ecosistema español: la sensación de que gran parte de la estrategia internacional sigue girando alrededor de nombres consolidados y círculos ya establecidos, mientras cuesta muchísimo abrir espacios visibles para nuevos productores, distribuidores, prensa especializada o agentes emergentes.
Y ahí la comparación con Francia resulta especialmente dura.
Mientras organismos como Unifrance o el CNC convierten Cannes en una auténtica plataforma abierta de comunicación cultural e industrial —con invitaciones constantes, actividades claramente comunicadas, networking accesible y voluntad activa de atraer profesionales internacionales—, desde el lado español la percepción es muchísimo más opaca.
El problema no parece ser la ausencia de presupuesto o de iniciativas. De hecho, probablemente sí existen actividades financiadas y encuentros institucionales. La crítica es otra: la falta de transparencia, comunicación y accesibilidad.
Muchos profesionales tienen la sensación de que las iniciativas del ICAA en Cannes funcionan en círculos cerrados, poco visibles y escasamente abiertos a quienes están fuera de las redes habituales. Incluso pedir información básica sobre actividades o acreditaciones puede convertirse en un muro de silencio administrativo. Mientras tanto, instituciones como Unifrance responden, informan, invitan y facilitan integración profesional casi de manera proactiva.
La diferencia cultural es enorme.
Francia parece entender que la internacionalización del cine depende también de crear comunidad, generar conversación y facilitar acceso a la industria. España, en cambio, sigue transmitiendo a menudo una imagen burocrática, cerrada y poco interesada en incorporar nuevas voces al ecosistema profesional.
Y esa diferencia institucional acaba teniendo consecuencias industriales reales.
Porque el cine francés no solo protege mejor su mercado interno; también sabe proyectarse internacionalmente como industria organizada, visible y cohesionada. España, en cambio, da demasiadas veces la impresión de confiar únicamente en talentos individuales aislados mientras la estructura institucional permanece débil, opaca o desconectada de buena parte del sector.