


Por David Sánchez
El
año 2024 ha dejado un panorama cinematográfico interesante en
Francia y España, reflejado en las listas de las películas más
vistas en ambos países. Mientras Francia celebra un éxito
arrollador del cine nacional, España muestra una dependencia
preocupante de las superproducciones extranjeras, con una notable
debilidad en la afluencia hacia su cine autóctono. A continuación,
se analizan críticamente ambos mercados, destacando las fortalezas
de Francia, los puntos débiles de España y datos sorprendentes que
subrayan estas tendencias.
Francia:
El triunfo del cine nacional
Francia
ha vivido un año excepcional en taquilla, con más de 181 millones
de entradas vendidas y un aumento del 0,5% respecto a 2023, según el
CNC. Este éxito se debe en gran medida a la fortaleza del cine
francés, que acaparó un 44,4% de la cuota de mercado, el mejor
registro en 15 años. La lista de las 12 películas más vistas en
2024 lo demuestra con claridad:
-
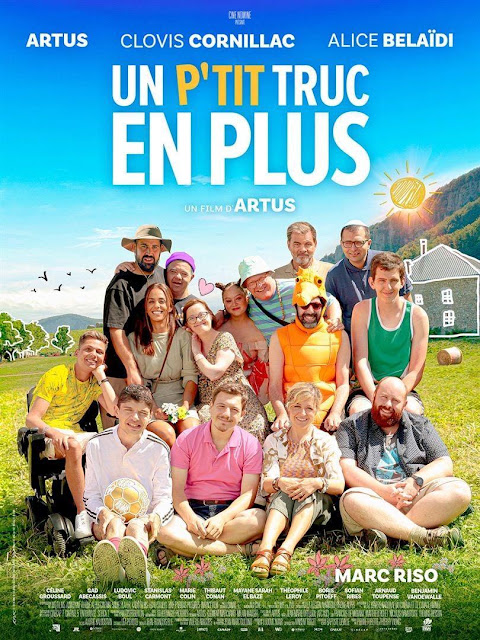
«Un
p’tit truc en plus»
(Artus)
lidera con más de 10,8 millones de entradas, un hito que lo sitúa
como el décimo mayor éxito del cine francés de todos los tiempos.
Esta comedia inclusiva, que aborda el tema de la discapacidad con
humor y sensibilidad, no solo arrasó en taquilla, sino que refleja
la capacidad del cine galo para conectar con el público mediante
historias originales y cercanas. -
«Le
comte de Monte-Cristo»
(Pathé)
y «L’amour
ouf»
(Studiocanal),
con más de 9 y 4,7 millones de entradas respectivamente, consolidan
la presencia del cine francés en el top 5. Estas producciones, una
basada en una obra clásica y otra una historia romántica moderna,
muestran la diversidad y el atractivo de las narrativas locales. -
Siete
películas superaron los 2 millones de entradas, pero solo tres son
francesas, lo que indica que, aunque las superproducciones
estadounidenses como «Vice-versa
2»
(8,26
millones) y «Vaiana
2»
(6,43
millones) dominan, el cine nacional sigue siendo competitivo.
Un
dato sorprendente es que Francia es el único país europeo, e
incluso frente a Estados Unidos, que ha incrementado su asistencia al
cine en 2024. Esto contrasta con una caída generalizada en otros
mercados (por ejemplo, -7% en España). La clave está en su
«excepción cultural»: un modelo que fomenta la producción
local y seduce al público con propuestas originales, incluso frente
a la maquinaria de Hollywood.
España:
La hegemonía extranjera y la crisis del cine nacional
En
España, la taquilla de 2024 refleja una realidad opuesta. Con una
recaudación total de 477 millones de euros y 71 millones de
espectadores, la asistencia cayó un 5% respecto a 2023, y el cine
español, aunque alcanzó un 19% de cuota de mercado (un ligero
aumento del 2%), no logra despuntar. La lista de las 12 películas
más taquilleras lo evidencia:
-
«Del
revés 2»
(Walt
Disney) encabeza con 45,5 millones de euros y casi 7 millones de
espectadores, seguida de «Deadpool
y Lobezno»
(23,9
millones de euros) y «Gru
4»
(20,7
millones). Estas superproducciones animadas y de acción
estadounidenses dominan el top 5 junto a «Gladiator
II»
y
«Vaiana
2». -
La
única película española en el ranking, «Padre
no hay más que uno 4»
(Sony),
aparece en séptima posición con 13,4 millones de euros y 2,17
millones de espectadores. Aunque es un éxito relativo, depende de
una fórmula repetitiva de comedia familiar liderada por Santiago
Segura, lo que limita la diversidad del cine nacional. -
El
resto del top 12 está copado por blockbusters como «Dune:
Parte Dos»,
«Kung
Fu Panda 4»,
y «Mufasa:
El rey león»,
dejando poco espacio para producciones locales.
Un
dato alarmante es la caída del 42% en la asistencia al cine español
entre 2014 y 2024, pasando de 22,4 millones a 12,98 millones de
espectadores. Esta baja afluencia es sorprendente si consideramos que
España tiene una industria creativa reconocida internacionalmente
(Almodóvar, Amenábar), pero parece incapaz de movilizar al público
masivo hacia sus propuestas.
¿Dónde
está mal España?
España
falla en varios frentes:
-
Dependencia
de Hollywood:
Diez de las doce películas más vistas son extranjeras,
principalmente secuelas o franquicias animadas. Esto evidencia una
falta de competitividad del cine español frente a la maquinaria de
marketing y distribución de las majors estadounidenses. -
Falta
de diversidad en éxitos nacionales:
Mientras Francia triunfa con comedias originales, adaptaciones
literarias y dramas, España recurre casi exclusivamente a comedias
familiares como «Padre
no hay más que uno».
La ausencia de otros géneros (drama, thriller, animación de
calidad) en el top limita su atractivo. -
Modelo
de financiación cuestionable:
En algunos sectores se repite el mantra de que el cine español
«sobrevive gracias al dinero público», pero este apoyo no
se traduce en taquilla. La desconexión entre inversión y
resultados sugiere una mala selección de proyectos o una falta de
enfoque en el público general.
Datos
sorprendentes
-
Contraste
en liderazgo nacional:
En Francia, un debutante como Artus supera los 10 millones de
entradas con su ópera prima, mientras que en España, el éxito más
notable (2,17 millones) viene de una cuarta entrega de una saga
establecida. Esto refleja una mayor audacia creativa en Francia y
una apuesta conservadora en España. -
Excepción
francesa vs. crisis española:
Mientras Francia presume de ser una «excepción cultural y
mundial» con su aumento de asistencia, España pierde terreno,
incluso frente a sus propios estándares históricos.
Las
principales diferencias entre el CNC
(Centre
National du Cinéma et de l’Image Animée) en Francia y el ICAA
(Instituto
de la Cinematografía y de las Artes Audiovisuales) en España para
fomentar el cine nacional radican en su estructura, enfoque y
recursos:
-
Autonomía
y financiación:
El CNC tiene autonomía financiera gracias a impuestos específicos
(como el 10,72% sobre las entradas de cine y tasas a televisiones),
lo que le permite gestionar un presupuesto robusto y flexible (unos
700 millones de euros anuales). El ICAA, en cambio, depende más
directamente de los presupuestos del Ministerio de Cultura, con
fondos más limitados (alrededor de 70-110 millones de euros
anuales), complementados por aportes de televisiones privadas. -
Modelo
de apoyo:
El CNC ofrece un sistema mixto de ayudas automáticas (basadas en
taquilla) y selectivas (avance sobre recetas), incentivando tanto la
producción como la rentabilidad. El ICAA prioriza ayudas selectivas
a través de convocatorias, lo que puede generar menos continuidad y
más burocracia. -
Diversidad
de proyectos:
El CNC abarca cine, televisión, animación, videojuegos y creación
digital, promoviendo una industria amplia. El ICAA se centra
principalmente en cine, con menos énfasis en otros formatos
audiovisuales. -
Promoción
cultural:
El CNC impulsa activamente el cine de autor y el «art et essai»
mediante apoyo a salas y festivales, mientras que el ICAA tiene
menos iniciativas específicas para este tipo de cine, enfocándose
más en la producción que en la difusión.
Sin
embargo, estas diferencias no son el único factor determinante para
el éxito del cine nacional. Otros elementos clave incluyen la
conexión con el público (temas, marketing), la capacidad de
distribución internacional, el talento creativo disponible y las
políticas culturales más amplias, que influyen tanto o más que los
organismos en el rendimiento de la industria cinematográfica de un
país.
En
conclusión, Francia demuestra que un cine nacional fuerte, variado y
bien respaldado puede competir con Hollywood, mientras que España,
atrapada en una dependencia de fórmulas gastadas y blockbusters
extranjeros, no logra revertir la baja afluencia a sus producciones.
El reto para España no es solo financiero, sino cultural: necesita
arriesgarse con historias originales y diversificar su oferta para
reconquistar a su público.